Actualidad
Mapa de la fibra en España: acuerdos entre operadores

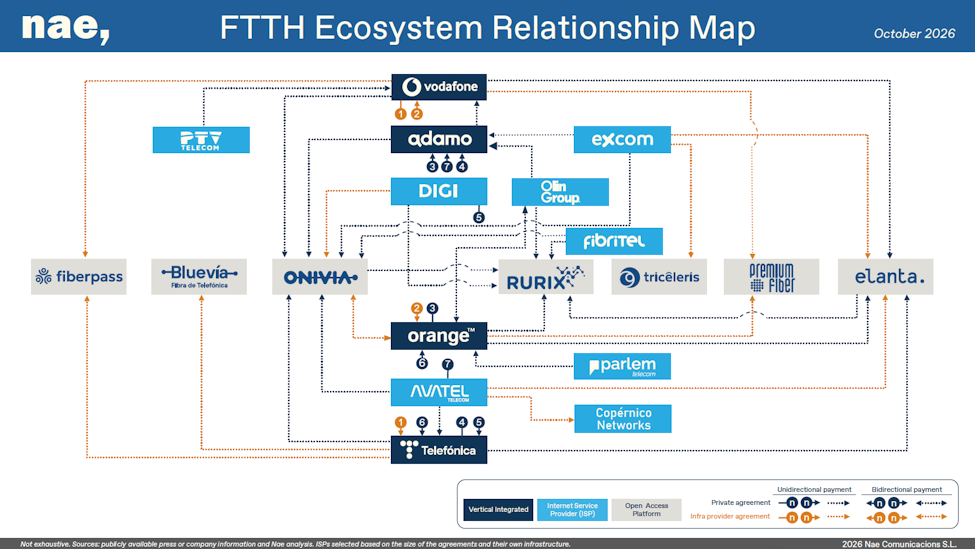
La segunda edición del Mapa del ecosistema FTTH en España, elaborado por Nae, recoge 19 actores y 40 relaciones mayoristas entre operadores integrados, redes neutras y proveedores minoristas. Telefónica, Vodafone, Orange y Adamo tienen acuerdos con cada uno de los otros tres, y la red neutra Onivia suma tantas relaciones recogidas en el mapa como Telefónica y Orange.
Mapa de la fibra en España (octubre 2026): los cuatro operadores integrados mantienen acuerdos mayoristas entre sí


Descarga el mapa completo (PDF)
Principales conclusiones del mapa de octubre de 2026
Telefónica, Vodafone, Orange y Adamo, los cuatro operadores integrados, tienen acuerdos con cada uno de los otros tres. Además, participan en 27 de las 40 relaciones del mapa.
Onivia, una red neutra que solo vende infraestructura a terceros, suma nueve relaciones en el mapa, las mismas que Telefónica y Orange.
Los acuerdos con proveedores de infraestructura, basados en contratos de cesión o alquiler a largo plazo, son 13 de 40, casi un tercio del total.
Avatel, con cinco relaciones, es el proveedor minorista con más acuerdos del mapa.
Qué ha cambiado desde abril de 2026
La primera edición del mapa, publicada en abril de 2026, recogía 18 actores y 37 relaciones. En seis meses, el mapa suma un actor y tres relaciones más, y cambia su composición:
Asteo y Rede Aberta figuran ahora a través de Rurix, la plataforma con la que comparten infraestructura de fibra en zonas rurales. Ambas mantienen sus marcas y su actividad. Rurix aparece con seis relaciones: con DIGI, Elanta, Fibritel, Olin Group, Onivia y Orange.
Olin Group se incorpora como proveedor minorista con red de fibra propia, con acuerdos con Adamo, Orange y Rurix.
Copérnico Networks entra como proveedor minorista, con un acuerdo de infraestructura con Avatel.
Los acuerdos con proveedores de infraestructura pasan de 11 a 13.
Orange aparece con su nueva denominación corporativa, que sustituye a MasOrange desde septiembre.
Cómo funciona el mercado mayorista de fibra en España
Según la CNMC, al cierre del segundo trimestre de 2026 España contaba con 81,5 millones de accesos de fibra hasta el hogar (FTTH) desplegados, y la fibra suponía el 91,4% de las líneas de banda ancha fija. Parte de esa red se comercializa mediante acuerdos mayoristas, de modo que un operador puede dar servicio a sus clientes sobre la red de otro. El mapa distingue tres tipos de actores y dos tipos de acuerdo.
Operadores integrados
Tienen red propia, venden servicios al cliente final y alquilan su red a otros operadores. En el mapa son Telefónica, Vodafone, Orange y Adamo.
Redes neutras o plataformas de acceso abierto
Despliegan y gestionan red de fibra, pero no venden al cliente final: alquilan su infraestructura a otros operadores. En el mapa son Onivia, Bluevía, Fiberpass, Rurix, Tricèleris, Premium Fiber y Elanta.
Proveedores minoristas
Venden servicios al cliente final y combinan infraestructura propia con red alquilada a terceros. En el mapa son DIGI, Avatel, Excom, Fibritel, Parlem, PTV Telecom, Copérnico Networks y Olin Group.
Tipos de acuerdo
El mapa diferencia entre acuerdos privados de acceso a puertos específicos y acuerdos con proveedores de infraestructura, basados en contratos de cesión o alquiler a largo plazo. También indica si el pago de cada relación va en un solo sentido o en los dos.
Por qué los operadores que compiten se alquilan red entre sí
«En la fibra española, la competencia está en el cliente final. En la red, los mismos operadores se alquilan infraestructura entre sí y comparten proveedores neutros. Ese doble papel explica buena parte de cómo la fibra ha llegado a casi todo el territorio sin que cada operador tenga que desplegar su propia red en todas partes», explica Joaquín Guerrero, director en Nae.
Analizamos esta dinámica en detalle en el artículo «Por qué los operadores compiten por el cliente y comparten la red de fibra».
Metodología
El mapa se elabora a partir de información pública de prensa y de las propias compañías y del análisis de Nae. Los proveedores minoristas incluidos se han seleccionado por el tamaño de sus acuerdos y por contar con infraestructura propia. Nae actualiza el mapa cada seis meses, en abril y en octubre.
Descarga el mapa completo (PDF)
Otras noticias
Presentamos el primer mapa del ecosistema FTTH en España
El análisis identifica 18 actores y recoge 37 tipos de acuerdos, entre mayoristas, de acceso abierto y minoristas, que articulan el ecosistema FTTH español